Steuerberater-Website: Der Leitfaden für Kanzleien
Was dieser Artikel behandelt: Den Überblick: was eine Kanzlei-Website leisten muss, welche Seiten zum Start gehören und in welcher Reihenfolge Sie entscheiden.
Sie suchen die Pflichtangaben im Detail? → Was auf eine Steuerberater-Website gehört
Sie wollen direkt eine Kanzlei-Website beauftragen? → Webdesign für Steuerberater
Welche Seiten braucht eine Steuerkanzlei im Netz, und womit fangen Sie an? Laut Berufsstatistik der Bundessteuerberaterkammer gab es am 1. Januar 2026 in Deutschland 53.932 Steuerberaterpraxen ohne weitere Beratungsstellen. 36.167 davon waren Einzelpraxen. Ihre Steuerberater-Website spricht zwei Gruppen an: Mandanten und Bewerber. Laut STAX 2024 schrieben 62,0 Prozent der selbstständigen Steuerberater, Partner und Gesellschafter, die in den letzten zwei Jahren offene Stellen besetzen wollten, diese auf der eigenen Internetseite aus.
Dieser Leitfaden ordnet die Steuerberater-Website als Ganzes. Er zeigt, was sie leisten muss und welche Seiten zum Start gehören. Er zeigt die Reihenfolge der Entscheidungen und wo Berufsrecht, Datenschutz und Sichtbarkeit hineinspielen. Für jedes Thema gibt es einen vertiefenden Beitrag. Jede Zahl hat eine Quelle im Quellenblock. Stand: November 2026.
Das Wichtigste in Kürze
| Thema | Kurzantwort |
|---|---|
| Zwei Zielgruppen | Mandanten und Bewerber. 62,0 Prozent der selbstständigen Steuerberater, Partner und Gesellschafter, die in den letzten zwei Jahren offene Stellen besetzen wollten, schrieben sie auf der eigenen Internetseite aus (STAX 2024). |
| Die ersten Sekunden | Laut Nielsen Norman Group verlassen Nutzer eine Seite oft nach 10 bis 20 Sekunden. Die Startseite sagt deshalb sofort, für wen Sie arbeiten. |
| Seiten zum Start | Startseite, Leistungen, Kanzlei und Team, Karriere, Mandantenportal, Kontakt, Impressum, Datenschutzerklärung. |
| Berufsrecht | Werbung ist nur erlaubt, soweit sie sachlich unterrichtet (§ 57a StBerG, § 8 StBerG). Maßgeblich ist die zuständige Steuerberaterkammer. |
| Pflichtangaben | § 5 DDG und § 2 DL-InfoV, dazu die Datenschutzinformationen nach Art. 13 DSGVO. |
| Daten | Belege gehören ins geschützte Portal, nicht ins Kontaktformular. Grundlage: Verschwiegenheit nach § 57 StBerG. |
| Sichtbarkeit | Google nennt für lokale Ergebnisse Relevanz, Entfernung und Beliebtheit. Nützliche Inhalte wirken laut Google wahrscheinlich stärker als die anderen Vorschläge im SEO-Leitfaden. |
Was muss eine Steuerberater-Website für Mandanten und Mitarbeiter leisten?
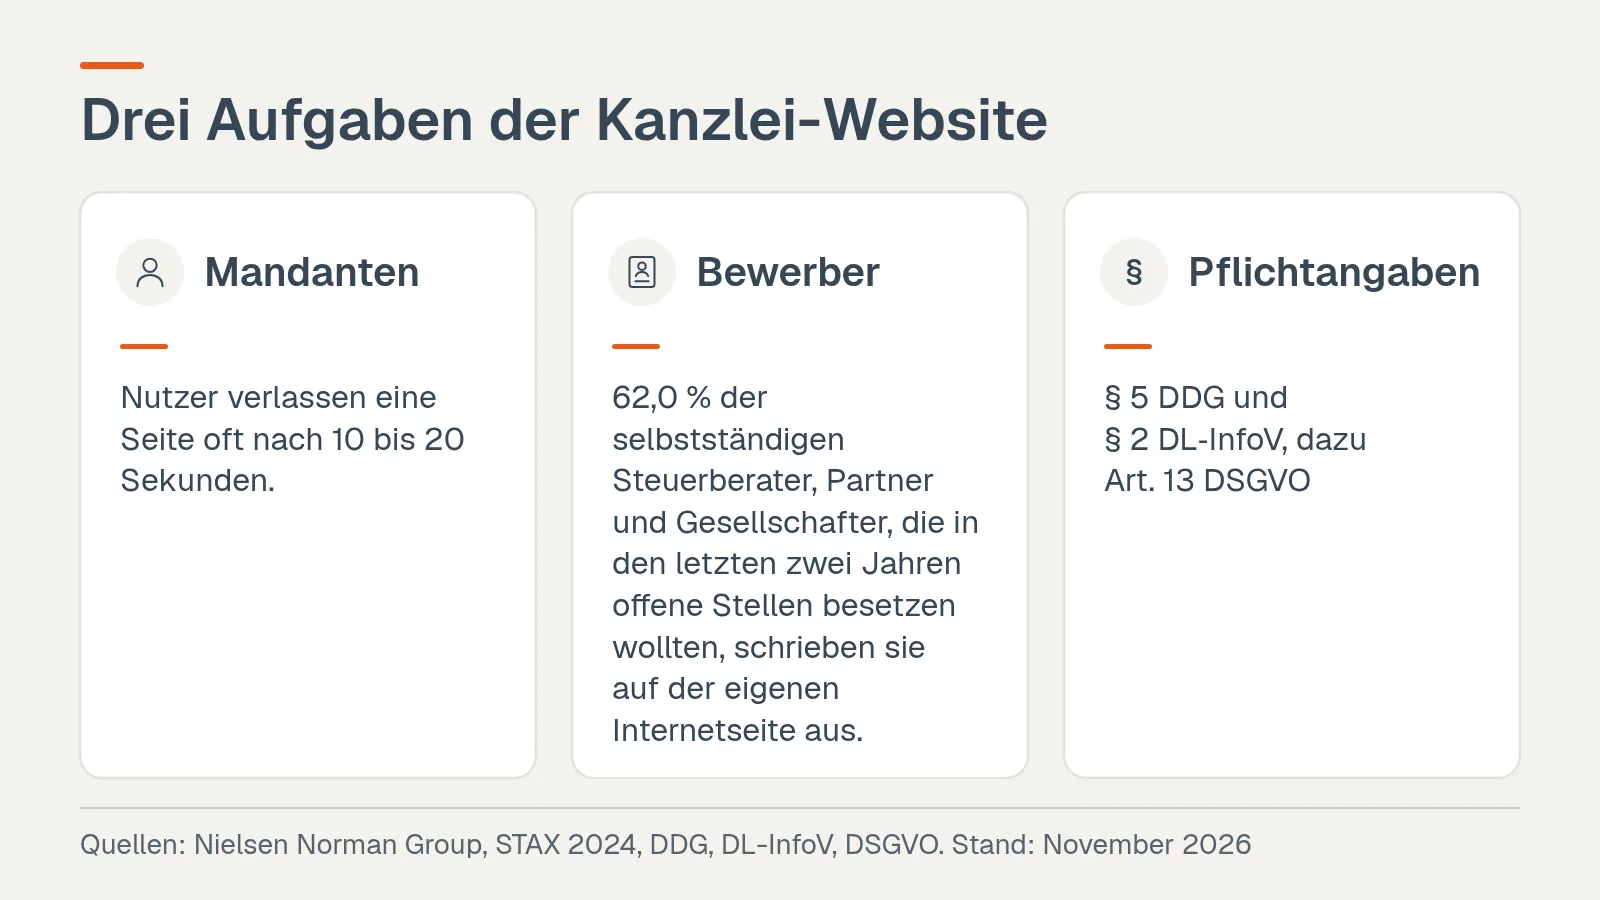
Eine Steuerberater-Website muss drei Aufgaben erfüllen. Sie zeigt potenziellen Mandanten schnell, ob die Kanzlei zu ihnen passt, und macht Ihre fachliche Expertise sichtbar. Sie gibt Bewerbern einen Grund, sich zu melden. Und sie erfüllt die Pflichtangaben, die für Ihren Beruf gelten. Alles Weitere, vom professionellen Design bis zur Technik, dient diesen drei Aufgaben.
Für Mandanten zählt der erste Eindruck. Jakob Nielsen von der Nielsen Norman Group beschreibt eine Untersuchung zu 205.873 Webseiten. Der Befund: Nutzer verlassen Webseiten oft nach 10 bis 20 Sekunden. Wer Nutzer mehrere Minuten halten will, muss seinen Nutzen laut Nielsen innerhalb von 10 Sekunden klar machen. Eine zweite Studie der NN/g zeigt, wo dieser Nutzen stehen sollte. Rund 57 Prozent der Betrachtungszeit entfielen dort auf den Bereich oberhalb der Falz. Das ist alles, was ohne Scrollen sichtbar ist. Dort gehören Mandantengruppe, Schwerpunkte und der Weg zum Erstgespräch hin.
Im Recruiting ist die Steuerberater-Website der meistgenannte Weg. In der STAX-Befragung 2024 stand die eigene Internetseite mit 62,0 Prozent an erster Stelle. Danach folgten Online-Stellenbörsen mit 59,7 Prozent. In Einzelkanzleien blieben 59,1 Prozent der offenen Stellen unbesetzt. Am 1. Januar 2026 waren bei den Steuerberaterkammern 17.081 Ausbildungsverhältnisse zum Steuerfachangestellten registriert. Wie eine Karriereseite in dieser Lage hilft, steht im Beitrag wie die Website im Fachkräftemangel hilft.
Für bestehende Mandanten ist die Steuerberater-Website eine Service-Seite. Wo ist der Login zum Portal? Welche Unterlagen braucht die Kanzlei für die Steuererklärung? Wann ist das Büro besetzt? Beantworten Sie solche Fragen auf der Website, nicht erst am Telefon. Wie sich beide Ziele verbinden lassen, zeigt der Beitrag wie die Website Mandanten hält und Mitarbeiter findet.
Die STAX-Befragung zeigt auch, welche Chancen Kanzleien in der Digitalisierung sehen. 65,7 Prozent der Steuerberater in Einzelkanzleien nannten den effizienteren Datenaustausch mit externen Partnern. Die Gewinnung neuer Kunden nannten 20,4 Prozent. In Berufsausübungsgesellschaften lagen die Werte bei 87,7 und 31,6 Prozent. Auf der Steuerberater-Website treffen beide Themen zusammen: die digitale Zusammenarbeit mit bestehenden Mandanten und die Sichtbarkeit für neue.
Welche Seiten braucht eine Steuerkanzlei zum Start?
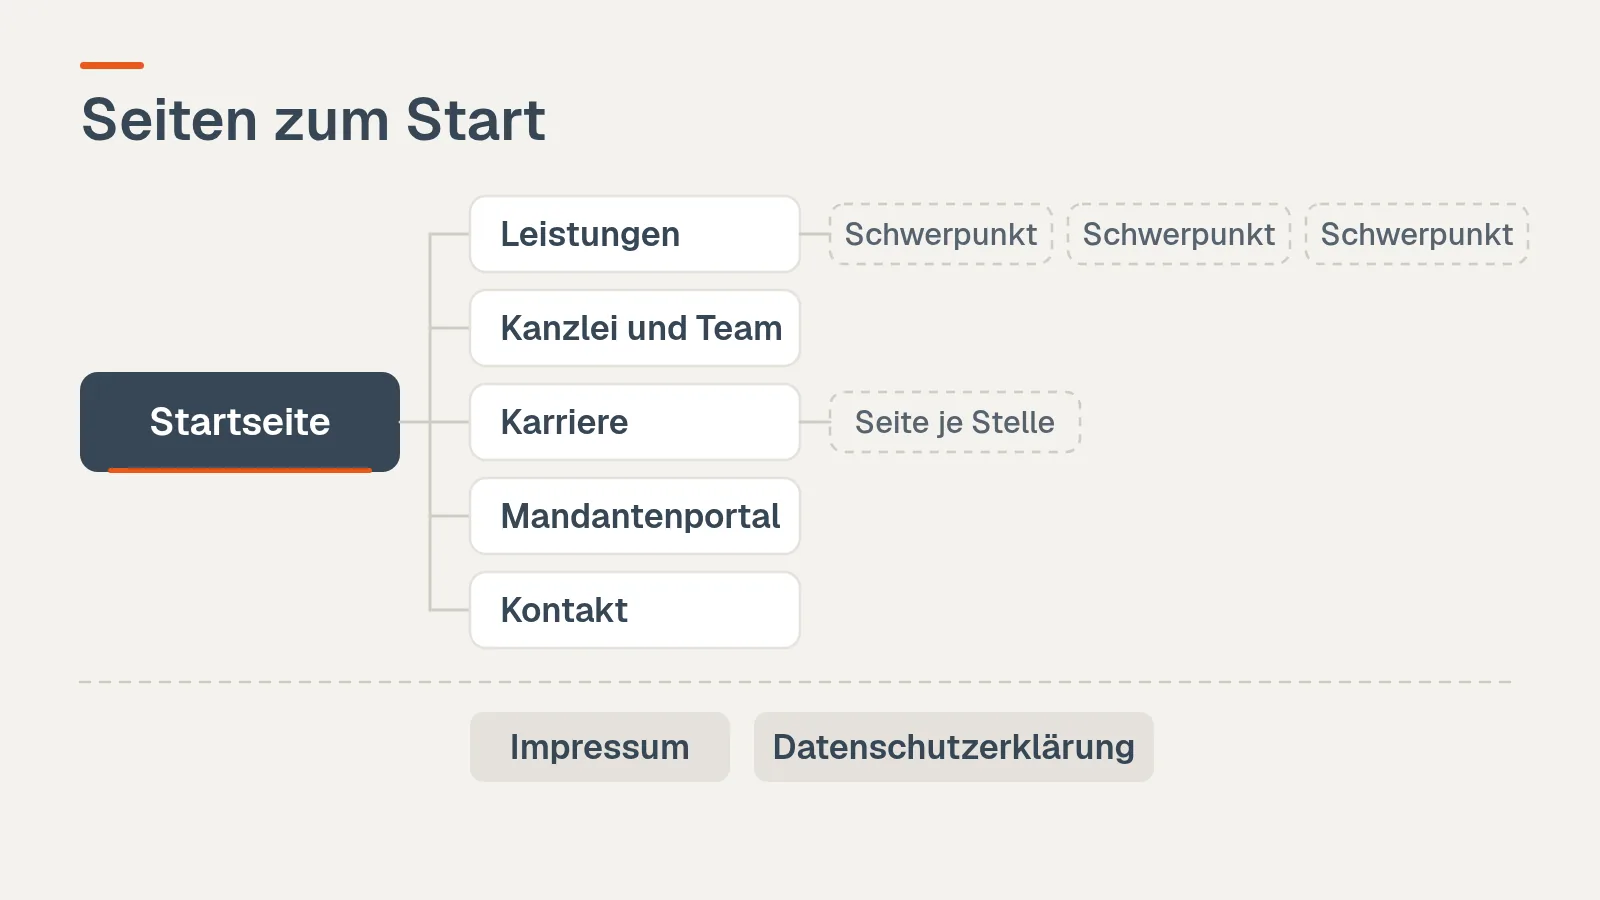
Zum Start braucht eine Steuerkanzlei acht Seiten oder Bereiche: Startseite, Leistungen, Kanzlei und Team, Karriere, Mandantenportal, Kontakt, Impressum und Datenschutzerklärung. Damit sind Mandanten, Bewerber und die gesetzlichen Pflichtangaben abgedeckt. Weitere Seiten kommen dazu, wenn die Kanzlei wächst oder neue Schwerpunkte setzt.
Die folgende Tabelle ist ein Vorschlag für den Seitenbaum.
Die rechte Spalte zeigt, woraus sich die jeweilige Seite ableitet.
| Seite | Aufgabe | Grundlage |
|---|---|---|
| Startseite | Mandantengruppe, Schwerpunkte, Region, Weg zum Erstgespräch und zum Portal | NN/g: Nutzen in den ersten Sekunden, Bereich oberhalb der Falz |
| Leistungen, je Schwerpunkt eine Seite | Eigene Seite etwa für Finanzbuchhaltung, Jahresabschluss, Lohnbuchhaltung, betriebswirtschaftliche Beratung, Rechtsformwahl oder Unternehmensnachfolge statt einer reinen Leistungsliste | Google SEO-Leitfaden: nützliche Inhalte, beschreibende URLs |
| Kanzlei und Team | Berufsträger mit Berufsbezeichnung, Ansprechpartner, Kanzleigeschichte | § 43 StBerG (Berufsbezeichnung), Vertrauen |
| Karriere | Offene Stellen, je Stelle eine eigene Seite, Ausbildung | STAX 2024: 62,0 Prozent schreiben auf der eigenen Internetseite aus |
| Mandantenportal | Link zur Anmeldung, Hinweis auf das Anmeldeverfahren, Ansprechpartner | Verschwiegenheit nach § 57 StBerG |
| Kontakt | Telefon, Formular mit wenigen Feldern, Anfahrt, Sprechzeiten | NN/g: kurze Formulare |
| Impressum | Pflichtangaben, unter anderem zu Kammer und Berufsbezeichnung | § 5 DDG, § 2 DL-InfoV |
| Datenschutzerklärung | Informationen zur Verarbeitung personenbezogener Daten | Art. 13 DSGVO |
Welche Angaben im Einzelnen ins Impressum und auf die übrigen Seiten gehören, steht in der Checkliste was auf eine Steuerberater-Website gehört.
Homepage oder Website: Was ist der Unterschied?
Beide Wörter meinen oft dasselbe. Genau genommen ist die Homepage die Startseite, die Website das Ganze. Der Duden nennt für „Homepage“ zwei Bedeutungen: die Datei, die „als Ausgangspunkt zu den angebotenen Informationen“ dient, also die „Leitseite, Startseite“, und die Gesamtheit der Dateien, die von dort erreichbar sind. Eine „Website“ ist laut Duden die „Gesamtheit der hinter einer Adresse stehenden Seiten“ im World Wide Web.
Für die Planung ist die Unterscheidung nützlich. Wer „Homepage für die Kanzlei“ sagt, denkt oft nur an die Startseite. Eine Steuerberater-Website besteht aber aus mehreren Seiten mit eigenen Aufgaben. Leistungsseiten beantworten Suchanfragen zu Ihren Schwerpunkten. Die Karriereseite richtet sich an Bewerber, die Portalseite an bestehende Mandanten. Dazu kommen die Pflichtseiten. Die Startseite verteilt die Besucher auf diese Wege.
Wann kommen weitere Seiten dazu? Eine Seite „Neu bei uns“ hilft, wenn neue Mandanten oft dieselben Fragen zum Ablauf stellen. Kanzleien mit mehreren Beratungsstellen brauchen eigene Seiten je Standort. Eine Seite zu Honorar und Abrechnung kann Erwartungen klären. Schreiben Sie dort sachlich. Im Zweifel klären Sie es mit Ihrer Steuerberaterkammer.
In welcher Reihenfolge entscheiden Sie?
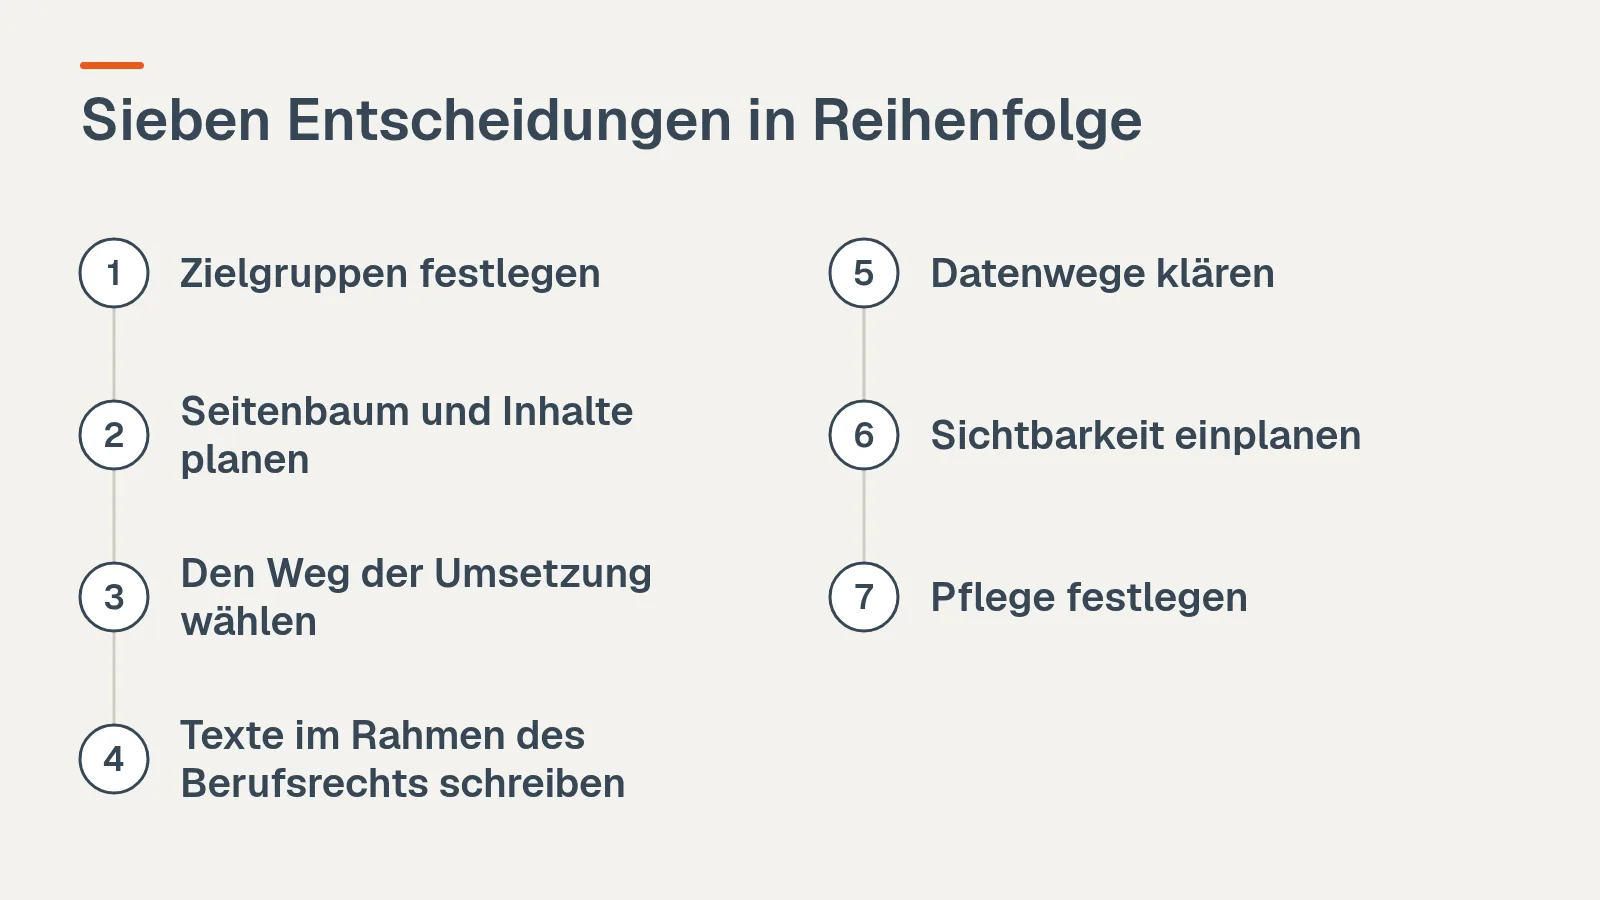
Fangen Sie nicht beim Design oder beim Werkzeug an. Wählen Sie eine Reihenfolge, in der jede Entscheidung auf der vorherigen aufbaut. Die folgenden sieben Schritte sind ein Vorschlag für diese Reihenfolge. Sie gelten für eine neue Website ebenso wie für den Relaunch einer bestehenden Steuerberater-Website.
1. Zielgruppen festlegen. Für welche Mandanten arbeiten Sie? Welche neuen Mandate wollen Sie gewinnen? Privatpersonen, Freiberufler, Heilberufe und Unternehmen haben unterschiedliche Fragen. Für welche Stellen suchen Sie neue Mitarbeiter, etwa Steuerfachangestellte oder eine Steuerberaterin? Aus diesen Antworten ergeben sich Ihre Positionierung, der erste Satz der Startseite und die Liste der Leistungsseiten.
2. Seitenbaum und Inhalte planen. Erst wenn die Zielgruppen feststehen, lohnt der Seitenbaum, also die Seitenstruktur der Website. Er legt fest, welche Seite welche Frage beantwortet. Planen Sie früh, wer die Texte schreibt und wer sie berufsrechtlich prüft.
3. Den Weg der Umsetzung wählen. Drei Wege gibt es: selbst bauen mit einem Homepage-Baukasten, ein Kanzlei-Paket eines Branchenanbieters oder eine Agentur. Nach welchen Kriterien Sie wählen, steht im nächsten Abschnitt.
4. Texte im Rahmen des Berufsrechts schreiben. Jeder Satz muss sachlich unterrichten. Das betrifft Startseite, Leistungsseiten und Stellenanzeigen gleichermaßen. Mehr dazu im nächsten Abschnitt.
5. Datenwege klären. Welches Mandantenportal nutzen Sie, wo steht der Login, und was darf über das Kontaktformular kommen? Diese Entscheidung gehört vor den Bau der Kontaktseite, nicht danach.
6. Sichtbarkeit einplanen. Legen Sie Seitentitel, Beschreibungen, beschreibende URLs und das Google-Unternehmensprofil beim Bau gleich mit an.
7. Pflege festlegen. Wer aktualisiert Stellen, Team und Öffnungszeiten? Und wer kümmert sich um Wartung, Updates und Backups der Technik? Nehmen Sie besetzte Stellen aus dem Karrierebereich, sobald sie vergeben sind.
Baukasten oder Agentur: Nach welchen Kriterien entscheiden Sie?
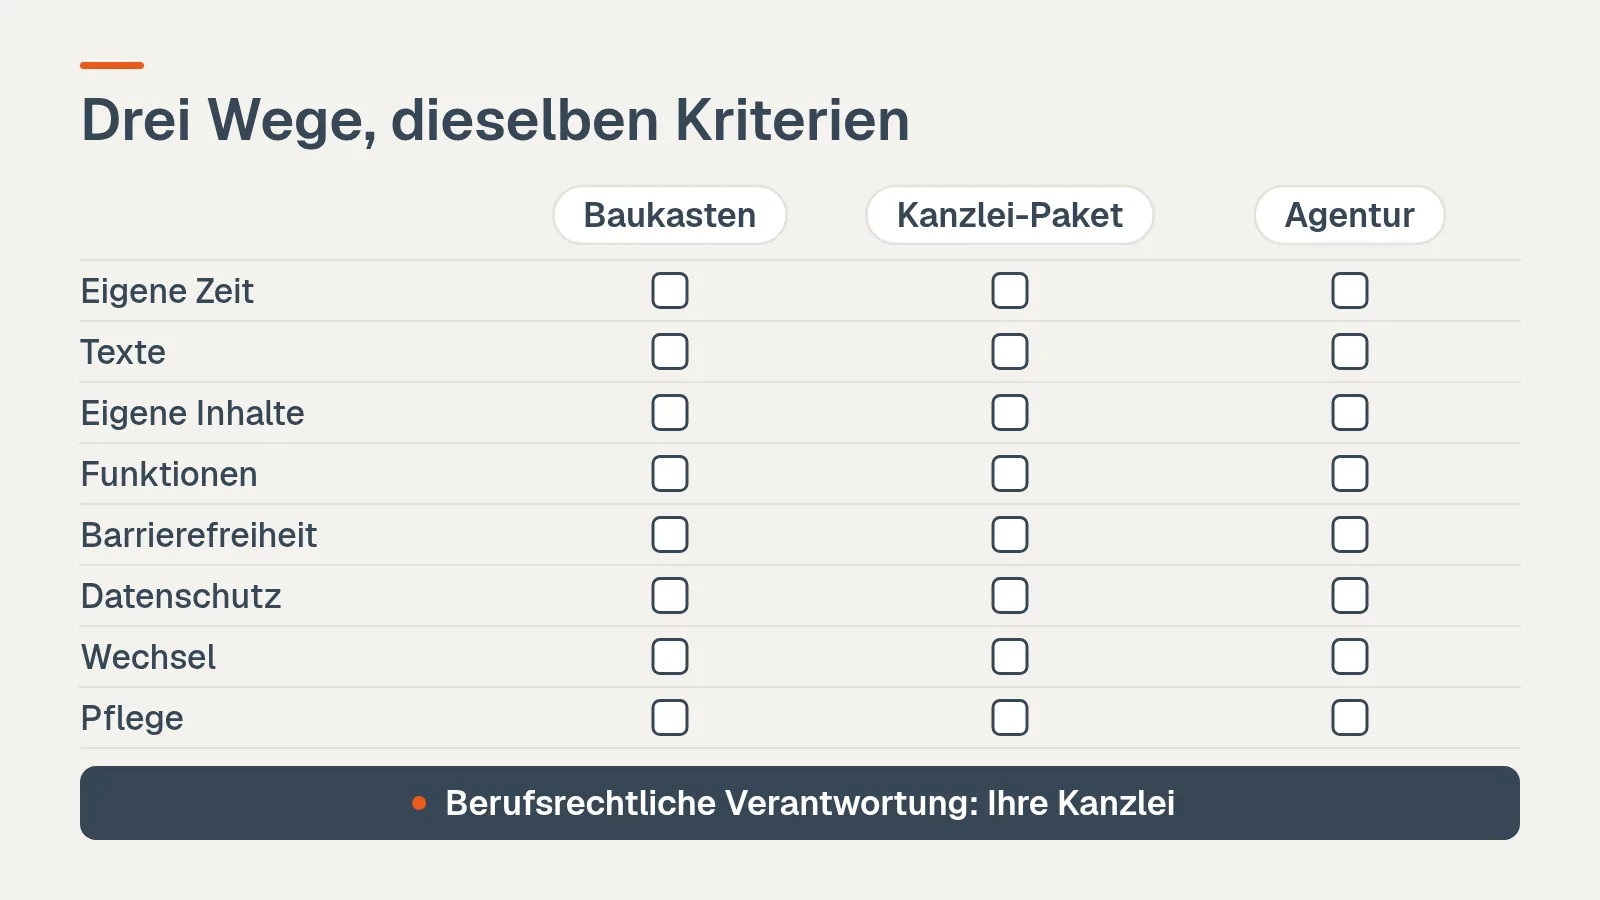
Ob ein Baukasten, ein Kanzlei-Paket oder eine Agentur zu Ihrer Steuerberater-Website passt, entscheiden drei Fragen. Wie viel eigene Zeit haben Sie? Wie umfangreich sind die Inhalte? Wer schreibt und prüft die Texte? Kein Weg ist für jede Kanzlei richtig. Die berufsrechtliche Verantwortung für die Inhalte bleibt in jedem Fall bei Ihnen.
Die folgenden Kriterien gelten für alle drei Wege. So vergleichen Sie Angebote nach denselben Maßstäben.
| Kriterium | Prüffrage | Grundlage |
|---|---|---|
| Eigene Zeit | Wie viele Stunden können Sie oder Ihr Team für Aufbau und Pflege einplanen? | § 13 StBVV als Maßstab für den Wert Ihrer Zeit |
| Texte | Wer schreibt Startseite, Leistungs- und Karrieretexte, und wer prüft sie berufsrechtlich? | § 57a und § 8 StBerG, § 9 Abs. 1 BOStB |
| Eigene Inhalte | Erscheinen vorformulierte Texte oder Standardlösungen auch auf anderen Kanzlei-Websites? | Google, hilfreiche Inhalte |
| Funktionen | Lassen sich Portal-Link, Kontaktformular, Online-Terminbuchung und eine eigene Seite je Stelle umsetzen? | Google JobPosting |
| Barrierefreiheit | Unterstützt das System die Anforderungen, falls das BFSG für Ihre Kanzlei gilt? | § 1 und § 3 BFSG |
| Datenschutz | Verarbeitet der Anbieter personenbezogene Daten in Ihrem Auftrag, und gibt es dafür einen Vertrag? | Art. 28 DSGVO |
| Wechsel | Können Sie Domain und Inhalte mitnehmen, wenn Sie später wechseln? | Ihr Vertrag mit dem Anbieter |
| Pflege | Wer spielt Updates ein, und wer aktualisiert Stellen, Team und Öffnungszeiten? | Eigene Planung |
Eigene Zeit. Ihr eigener Aufwand gehört in jede Rechnung. Einen Maßstab liefert die Steuerberatervergütungsverordnung: Nach § 13 StBVV beträgt die Zeitgebühr „16,50 bis 41 Euro je angefangene viertel Stunde“. Das gilt für jeden Weg: Auch wer eine Agentur beauftragt, liefert Inhalte zu und gibt Texte frei.
Texte und Berufsrecht. Nach § 9 Abs. 1 BOStB ist es unzulässig, berufswidrige Werbung durch Dritte zu veranlassen oder zu dulden. Texte aus einer Vorlage, einem Kanzlei-Paket oder von einer Agentur prüfen Sie deshalb so sorgfältig wie eigene. Google fragt in seinen Leitlinien für hilfreiche Inhalte: „Sind wesentliche neue Informationen enthalten und wurden nicht nur externe Inhalte kopiert oder umgeschrieben?“
Datenschutz. Art. 28 Abs. 1 DSGVO regelt die Auftragsverarbeitung. Der Verantwortliche arbeitet nur mit Auftragsverarbeitern, die „hinreichend Garantien“ für geeignete technische und organisatorische Maßnahmen bieten. Fragen Sie bei jedem Weg, wer Formulardaten, Hosting und Statistik verarbeitet.
Was die drei Wege kosten, hängt vor allem vom Umfang der Inhalte und vom eigenen Anteil an der Arbeit ab. Eine Einordnung mit Rechenwegen und Quellen steht im Beitrag was eine Steuerberater-Website kostet.
Ablauf und Dauer: Wie lange dauert eine Steuerberater-Website?
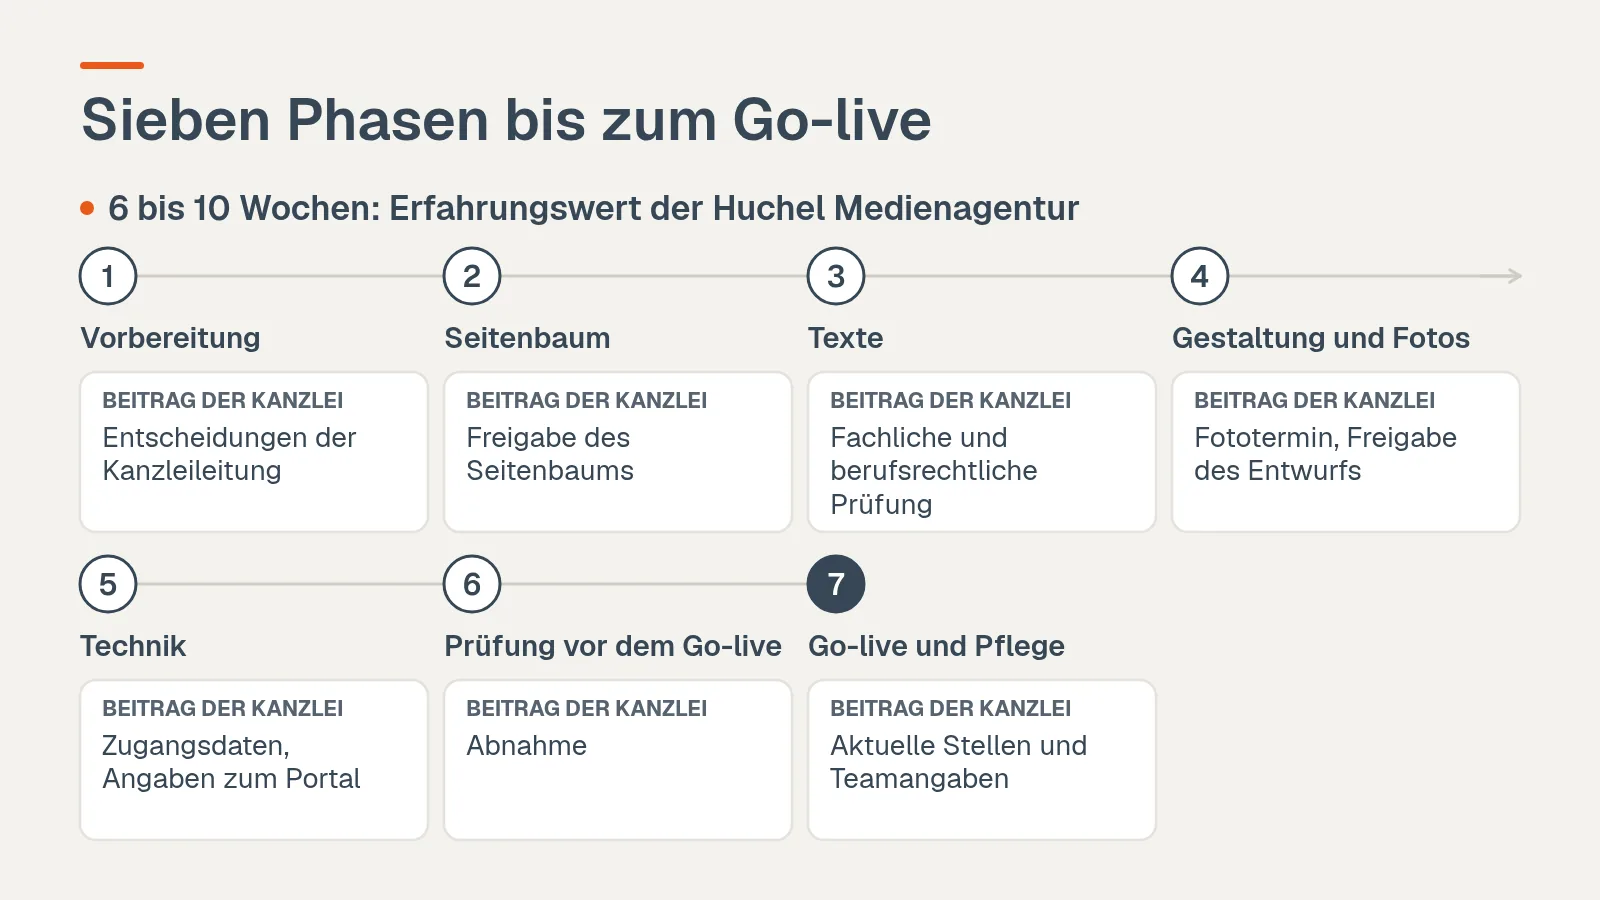
Eine feste Dauer gibt es nicht. Sie hängt vor allem davon ab, wie schnell Inhalte, Fotos und Freigaben vorliegen. Als Erfahrungswert nennt die huchel. medienagentur für das Website-Projekt einer Kanzlei 6 bis 10 Wochen. Eine unabhängige Statistik zur Projektdauer haben wir nicht gefunden.
Den Ablauf einer Steuerberater-Website können Sie in sieben Phasen gliedern, unabhängig vom gewählten Weg. Die Tabelle zeigt, was in jeder Phase entsteht und was die Kanzlei beiträgt.
| Phase | Was entsteht | Beitrag der Kanzlei |
|---|---|---|
| 1. Vorbereitung | Zielgruppen, Schwerpunkte, offene Stellen, Ziele der Website | Entscheidungen der Kanzleileitung |
| 2. Seitenbaum | Liste der Seiten und ihrer Aufgaben | Freigabe des Seitenbaums |
| 3. Texte | Startseite, Leistungsseiten, Fachinhalte, Team, Karrierebereich | Fachliche und berufsrechtliche Prüfung |
| 4. Gestaltung und Fotos | Entwurf für Startseite und Unterseiten, Fotos aus der Kanzlei und vom Team | Fototermin, Freigabe des Entwurfs |
| 5. Technik | Domain, Hosting, Kontaktformular, Portal-Link, Datenschutz, Barrierefreiheit, Ladezeit | Zugangsdaten, Angaben zum Portal |
| 6. Prüfung vor dem Go-live | Pflichtangaben, Links, Darstellung auf dem Handy | Abnahme |
| 7. Go-live und Pflege | Veröffentlichung, Google-Unternehmensprofil, laufende Pflege | Aktuelle Stellen und Teamangaben |
Was die Dauer verlängert. Das Projekt dauert länger, wenn Inhalte fehlen. Das sind etwa Texte und Fotos, die noch nicht abgestimmt sind. Oder Freigaben warten auf einen Termin der Partner. Legen Sie Zielgruppen und Schwerpunkte vor dem Start fest. Das macht das Projekt planbarer.
Beim Relaunch kommt ein Schritt dazu. Ändern sich Adressen bestehender Seiten, gehören Weiterleitungen in den Plan. Google Search Central empfiehlt bei einer Websiteverschiebung, „nach Möglichkeit dauerhafte HTTP-Weiterleitungen wie 301 und 308 zu verwenden“, und rät, verkettete Weiterleitungen zu vermeiden.
Sie wollen wissen, wo Ihre Kanzlei-Website bei diesen Schritten heute steht? Kostenlose Website-Analyse anfragen →
Was darf man als Steuerberater auf der Website nicht?
Unzulässig ist Werbung, die nicht sachlich unterrichtet oder auf einen Auftrag im Einzelfall zielt. So lautet § 57a StBerG: „Werbung ist nur erlaubt, soweit sie über die berufliche Tätigkeit in Form und Inhalt sachlich unterrichtet und nicht auf die Erteilung eines Auftrags im Einzelfall gerichtet ist.“ Maßgeblich für die Auslegung ist die zuständige Steuerberaterkammer.
Eine ähnliche Formulierung steht in § 8 Abs. 1 StBerG. Danach darf auf eigene Dienste hingewiesen werden, „soweit über die Tätigkeit in Form und Inhalt sachlich unterrichtet wird“. Welche der beiden Vorschriften für Ihre Steuerberater-Website im Vordergrund steht, lässt dieser Leitfaden offen. Beide stehen hier im Wortlaut. Maßgeblich ist die zuständige Steuerberaterkammer.
Drei weitere Stellen sind für die Website wichtig:
- Werbung durch Dritte. § 9 Abs. 1 BOStB: „Es ist unzulässig, berufswidrige Werbung durch Dritte zu veranlassen oder zu dulden.“ Prüfen Sie Texte aus Vorlagen, von Dienstleistern oder aus einem KI-Werkzeug deshalb wie eigene.
- Berufsbezeichnung. Nach § 43 Abs. 1 StBerG haben Berufsangehörige „im beruflichen Verkehr die Berufsbezeichnung zu führen“. Auf der Teamseite steht sie deshalb bei jedem Berufsträger.
- Pflichtangaben. § 5 Abs. 1 Nr. 5 DDG verlangt für bestimmte Berufe Angaben über die Kammer, die gesetzliche Berufsbezeichnung und den Staat der Verleihung. Dazu kommt die Bezeichnung der berufsrechtlichen Regelungen. Hinzu kommen die Informationspflichten nach § 2 DL-InfoV.
Beim Barrierefreiheitsstärkungsgesetz kommt es auf Angebot und Größe an. Nach § 1 Abs. 3 Nr. 5 BFSG gilt es unter anderem für Dienstleistungen im elektronischen Geschäftsverkehr, die für Verbraucher erbracht werden. Kleinstunternehmen, die Dienstleistungen anbieten, sind nach § 3 Abs. 3 BFSG ausgenommen. Ob das für Ihre Kanzlei zutrifft, ist im Einzelfall zu klären.
Dieser Abschnitt ist keine Rechtsberatung. Er nennt den Wortlaut und die Fundstelle. Maßgeblich ist die zuständige Steuerberaterkammer.
Mandantenportal, DATEV und sichere Datenwege
Die Steuerberater-Website ist die Tür zum Mandantenportal, nicht das Portal selbst. Sie zeigt, wo der Login liegt und wie die Anmeldung funktioniert. Und sie sagt, welche Unterlagen auf welchem Weg in die Kanzlei kommen. Mandantendaten selbst gehören nicht auf die Website.
Welches Programm benutzen Steuerberater? Eine amtliche Statistik zu Marktanteilen von Kanzleisoftware haben wir nicht gefunden. DATEV beschreibt sich selbst als IT-Genossenschaft, die im Auftrag von über 40.000 Mitgliedern arbeitet. Für die Zusammenarbeit mit Unternehmen nennt DATEV die Cloud-Anwendung DATEV Unternehmen online den „Dreh- und Angelpunkt für die Zusammenarbeit“. Welche Lösungen es gibt und wie die Website darauf verweisen kann, ist ein eigenes Thema.
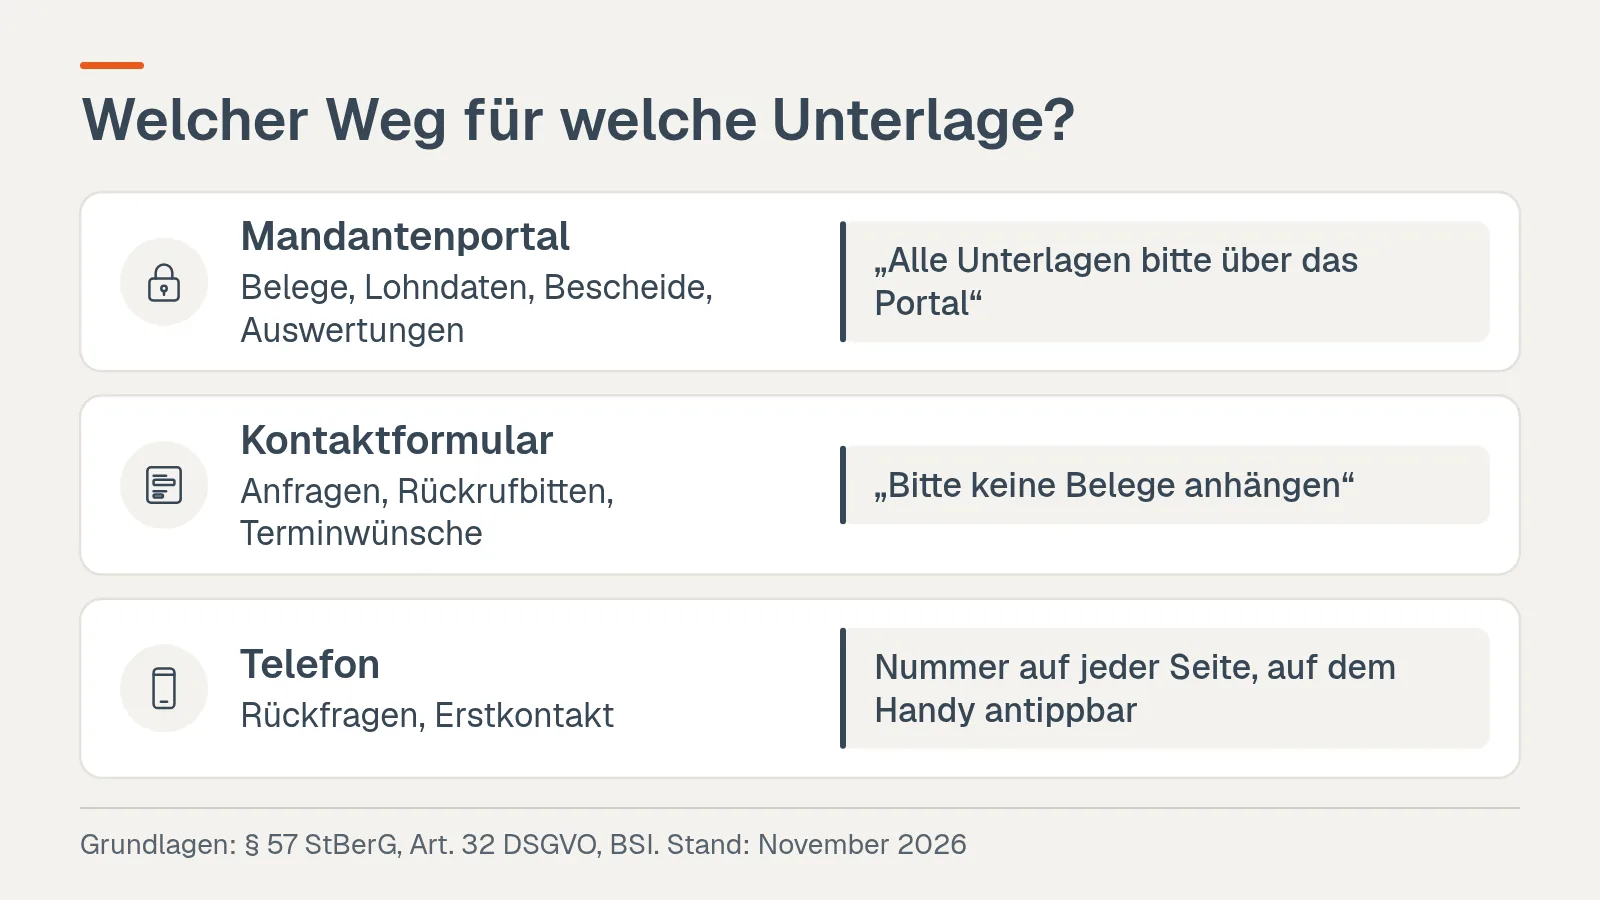
Für die Steuerberater-Website gilt eine einfache Regel: Belege gehören ins geschützte Portal, Anfragen ins Formular. Die Grundlage ist die Verschwiegenheit. Nach § 57 Abs. 1 StBerG bezieht sich die Verschwiegenheitspflicht „auf alles, was in Ausübung des Berufs bekannt geworden ist“. § 203 Abs. 1 Nr. 3 StGB stellt es unter Strafe, wenn ein Steuerberater unbefugt ein fremdes Geheimnis offenbart. Nach Art. 32 DSGVO treffen Verantwortliche geeignete technische und organisatorische Maßnahmen, um ein dem Risiko angemessenes Schutzniveau zu gewährleisten.
Die unverschlüsselte E-Mail ist dafür kein sicherer Standardweg. Das Bundesamt für Sicherheit in der Informationstechnik schreibt, dass eine E-Mail im nicht generell verschlüsselten Internet „potentiell mitgelesen werden“ kann. Setzen Sie deshalb neben das Kontaktformular einen kurzen Hinweis: Belege bitte über das Portal.
| Weg | Wofür | Hinweis auf der Website |
|---|---|---|
| Mandantenportal | Belege, Lohndaten, Bescheide, Auswertungen | „Alle Unterlagen bitte über das Portal“ |
| Kontaktformular | Anfragen, Rückrufbitten, Terminwünsche | „Bitte keine Belege anhängen“ |
| Telefon | Rückfragen, Erstkontakt | Nummer auf jeder Seite, auf dem Handy antippbar |
Sichtbarkeit: Wie Steuerkanzleien bei Google gefunden werden
Sichtbarkeit in Suchmaschinen wie Google ist ein eigener Baustein der Mandantengewinnung und der Online-Präsenz. Sie beginnt mit Inhalten, nicht mit Technik. Im SEO-Leitfaden von Google Search Central heißt es: „Wenn du ansprechende und nützliche Inhalte erstellst, wirkt sich das wahrscheinlich stärker auf die Onlinepräsenz deiner Website in den Suchergebnissen aus als die anderen Vorschläge in diesem Leitfaden.“ Eine eigene Seite je Schwerpunkt der Steuerberatung ist deshalb auch eine Frage der Sichtbarkeit und des Rankings.
Eigene Inhalte haben dabei Vorrang vor übernommenen. Google stellt in seinen Leitlinien für hilfreiche Inhalte die Frage: „Sind wesentliche neue Informationen enthalten und wurden nicht nur externe Inhalte kopiert oder umgeschrieben?“ Das gilt auch für vorformulierte Leistungstexte aus Vorlagen.
Drei Grundlagen lassen sich beim Bau gleich richtig anlegen:
- Seitentitel. Google rät in der Hilfe zu Titellinks, jeder Seite einen Titel zu geben. Dazu heißt es: „Vermeide ungenaue Beschreibungen wie ‚Startseite‘ für deine Startseite.“ Jede Seite bekommt einen eigenen Titel mit Leistung, Zielgruppe und Ort.
- Google-Unternehmensprofil. Lokale Suchergebnisse zeigt Google in Google Maps und der Google Suche. Sie basieren laut Google „hauptsächlich auf Relevanz, Entfernung und Beliebtheit“. Kategorie, Leistungen und Öffnungszeiten im Profil sollten zur Steuerberater-Website passen. Dieser Teil gehört zur lokalen Suchmaschinenoptimierung (Local SEO) und damit zur digitalen Sichtbarkeit der Kanzlei.
- Ladezeiten auf dem Handy. Die Seite muss auf Smartphone und Desktop gleich gut lesbar sein, also responsive. web.dev nennt als gute Werte einen Largest Contentful Paint von 2,5 Sekunden und einen Interaction to Next Paint von 200 Millisekunden oder weniger. Für den Cumulative Layout Shift gelten 0,1 oder weniger, gemessen am 75. Perzentil der Seitenaufrufe.
Auch Stellenanzeigen können sichtbarer werden. Mit strukturierten Daten vom Typ JobPosting können Stellenausschreibungen laut Google Search Central in der Google-Jobsuche erscheinen. Google erlaubt diese Daten nur auf einer Seite mit einer einzelnen Stellenausschreibung. Jede Stelle braucht also eine eigene Seite.
Die Website ist dabei ein Kanal im Kanzleimarketing neben anderen. Wie Sie Suchmaschinenoptimierung für Ihre Kanzlei angehen, von der Keyword-Recherche bis zum Unternehmensprofil, steht im Beitrag SEO für Steuerberater.
Checkliste für Ihre Steuerberater-Website
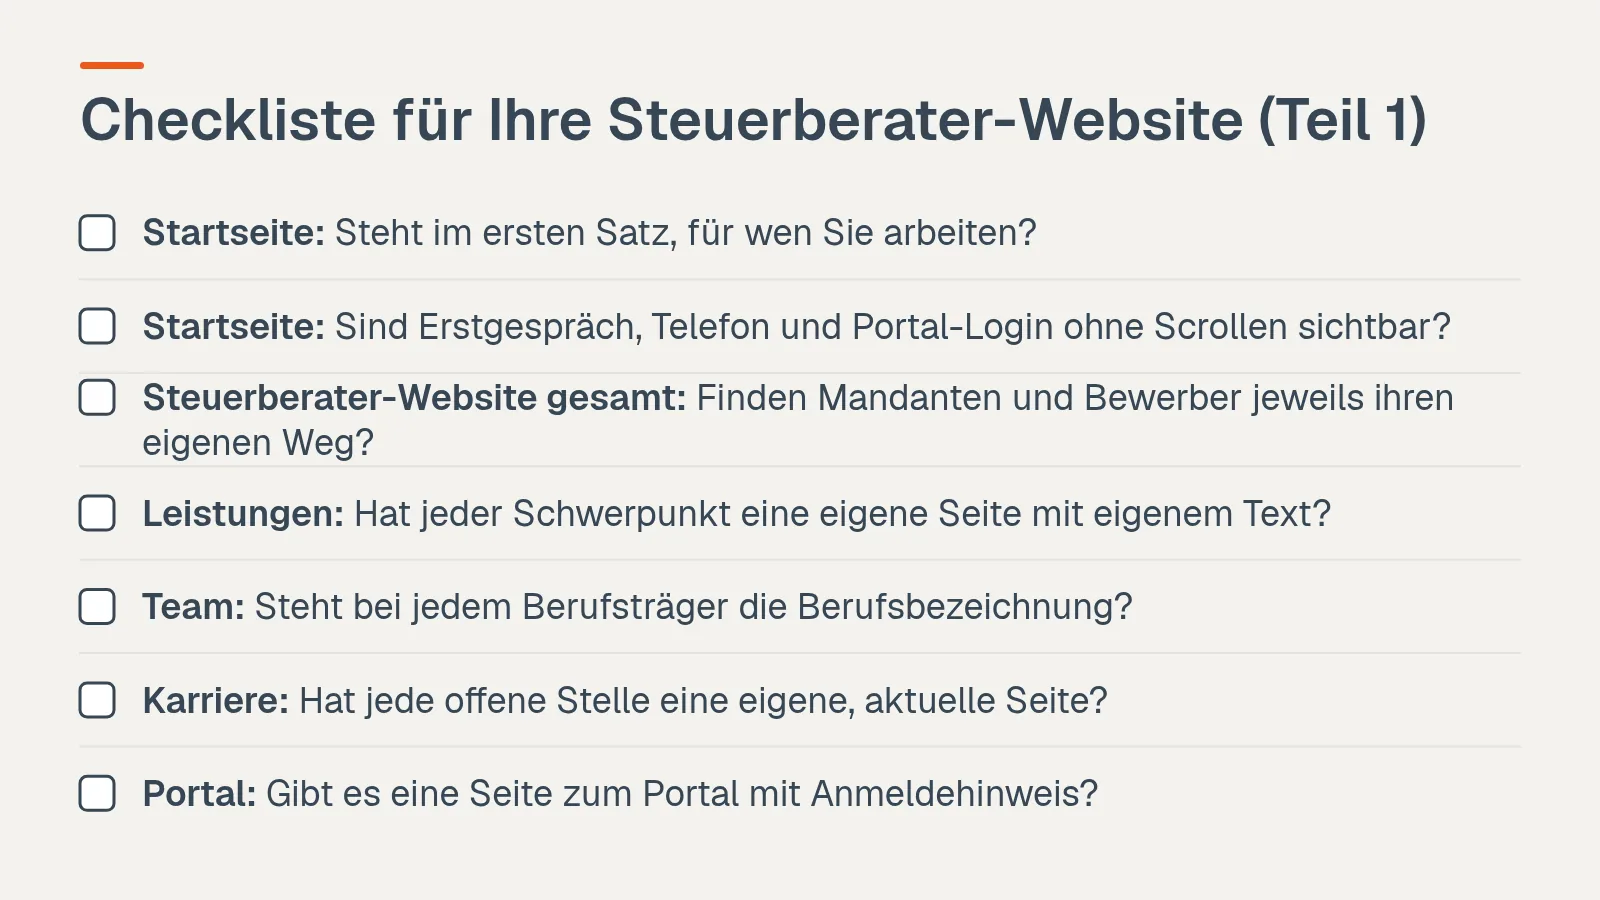
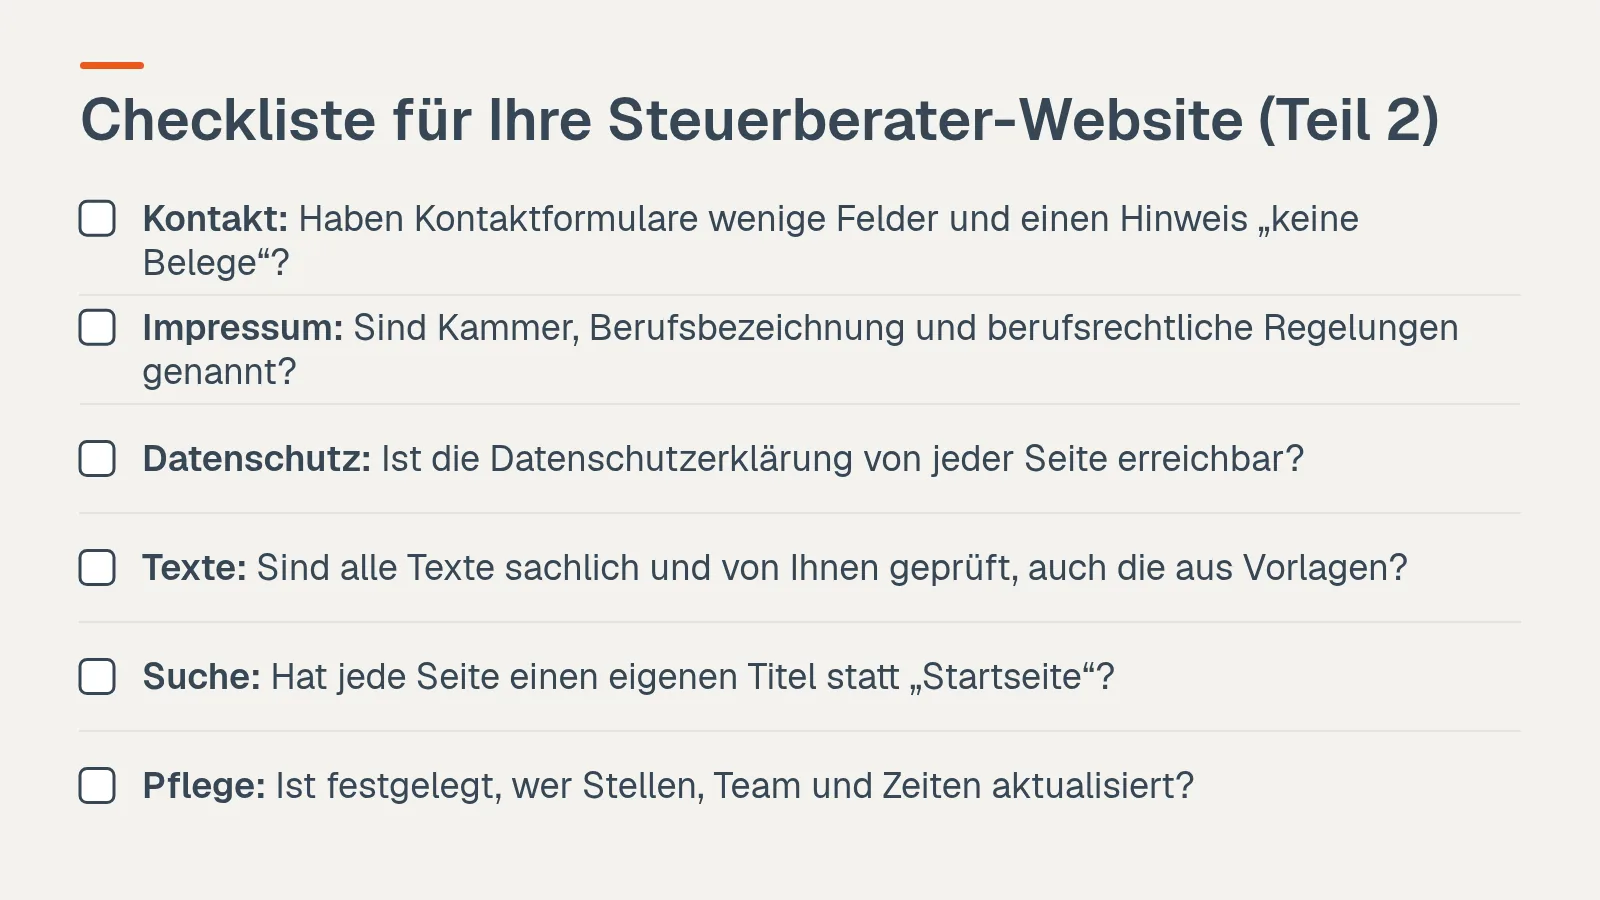
Die folgende Checkliste fasst den Leitfaden zusammen. Sie passt zur Planung einer neuen Steuerberater-Website und zur Prüfung der bestehenden.
| Bereich | Prüffrage | Grundlage |
|---|---|---|
| Startseite | Steht im ersten Satz, für wen Sie arbeiten? | NN/g |
| Startseite | Sind Erstgespräch, Telefon und Portal-Login ohne Scrollen sichtbar? | NN/g |
| Steuerberater-Website gesamt | Finden Mandanten und Bewerber jeweils ihren eigenen Weg? | STAX 2024, NN/g |
| Leistungen | Hat jeder Schwerpunkt eine eigene Seite mit eigenem Text? | Google SEO-Leitfaden, hilfreiche Inhalte |
| Team | Steht bei jedem Berufsträger die Berufsbezeichnung? | § 43 StBerG |
| Karriere | Hat jede offene Stelle eine eigene, aktuelle Seite? | STAX 2024, Google JobPosting |
| Portal | Gibt es eine Seite zum Portal mit Anmeldehinweis? | § 57 StBerG |
| Kontakt | Haben Kontaktformulare wenige Felder und einen Hinweis „keine Belege“? | NN/g, BSI |
| Impressum | Sind Kammer, Berufsbezeichnung und berufsrechtliche Regelungen genannt? | § 5 DDG, § 2 DL-InfoV |
| Datenschutz | Ist die Datenschutzerklärung von jeder Seite erreichbar? | Art. 13 DSGVO |
| Texte | Sind alle Texte sachlich und von Ihnen geprüft, auch die aus Vorlagen? | § 57a und § 8 StBerG, § 9 BOStB |
| Suche | Hat jede Seite einen eigenen Titel statt „Startseite“? | Google Titellinks |
| Pflege | Ist festgelegt, wer Stellen, Team und Zeiten aktualisiert? | Eigene Planung |
Fazit: Erst die Zielgruppe, dann die Technik
Eine gute Steuerberater-Website entsteht in einer klaren Reihenfolge: Zielgruppen, Seitenbaum, Weg der Umsetzung, Texte im Rahmen des Berufsrechts, Datenwege, Sichtbarkeit und Pflege. Die Technik kommt erst danach. So beantwortet Ihre Kanzlei-Website die Fragen von potenziellen Mandanten und Bewerbern.
Die Zahlen zeigen, warum sich die Arbeit lohnt. Nutzer verlassen Webseiten oft schon nach 10 bis 20 Sekunden. Kanzleien schreiben offene Stellen am häufigsten auf der eigenen Internetseite aus. Und die Pflichtangaben gelten für jede Steuerberater-Website, unabhängig von Größe und Werkzeug.
Wenn Sie den Leitfaden für Ihre Kanzlei gemeinsam durchgehen wollen, sprechen Sie uns an.
Häufige Fragen zur Steuerberater-Website
Homepage oder Website: Was ist der Unterschied für eine Steuerkanzlei?
Die Homepage ist laut Duden die Startseite, die Website die „Gesamtheit der hinter einer Adresse stehenden Seiten“. Der Duden kennt für „Homepage“ auch die Bedeutung Gesamtheit der Dateien, die von der Startseite erreichbar sind. Deshalb meinen beide Wörter oft dasselbe. Für die Planung zählt die Steuerberater-Website als Ganzes, mit Seiten für Leistungen, Karriere, Portal und Pflichtangaben.
Was darf man als Steuerberater auf der Website nicht?
Unzulässig ist Werbung, die nicht sachlich unterrichtet oder auf einen Auftrag im Einzelfall gerichtet ist (§ 57a StBerG; ähnlich § 8 StBerG). Auch berufswidrige Werbung durch Dritte dürfen Sie nicht veranlassen oder dulden (§ 9 Abs. 1 BOStB). Maßgeblich ist die zuständige Steuerberaterkammer.
Welches Programm benutzen Steuerberater?
Eine amtliche Statistik zu Marktanteilen haben wir nicht gefunden. DATEV beschreibt sich als IT-Genossenschaft mit über 40.000 Mitgliedern. Für die Steuerberater-Website zählt: Der Login zum Portal ist leicht zu finden. Eine eigene Seite erklärt den Weg.
Welche Seiten braucht eine Steuerkanzlei zum Start?
Startseite, Leistungen je Schwerpunkt, Kanzlei und Team, Karriere, Mandantenportal, Kontakt, Impressum und Datenschutzerklärung. Damit sind Mandanten, Bewerber und die Pflichtangaben nach § 5 DDG, § 2 DL-InfoV und Art. 13 DSGVO abgedeckt.
Was kostet eine Steuerberater-Website am Markt?
Das hängt vor allem vom Umfang der Inhalte und vom gewählten Weg ab: Baukasten, Kanzlei-Paket oder Agentur. Eine Einordnung mit Rechenwegen und Quellen steht im Beitrag was eine Steuerberater-Website kostet.
Baukasten oder Agentur: Was passt zu meiner Kanzlei?
Das hängt von Ihrer Zeit, dem Umfang der Inhalte und der Frage ab, wer die Texte schreibt und prüft. Vergleichen Sie alle Wege nach denselben Kriterien: Texte, Funktionen, Barrierefreiheit, Datenschutz, Wechselmöglichkeit und Pflege. Die berufsrechtliche Verantwortung bleibt bei Ihnen.
Wie lange dauert es, eine Steuerberater-Website erstellen zu lassen?
Eine feste Dauer gibt es nicht, sie hängt vor allem an Inhalten und Freigaben. Als Erfahrungswert nennt die huchel. medienagentur für das Website-Projekt einer Kanzlei 6 bis 10 Wochen. Eine unabhängige Statistik zur Projektdauer haben wir nicht gefunden.
Muss meine Kanzlei-Website barrierefrei sein?
Das hängt an Angebot und Größe. Das BFSG gilt nach § 1 Abs. 3 Nr. 5 unter anderem für Dienstleistungen im elektronischen Geschäftsverkehr, die für Verbraucher erbracht werden. Kleinstunternehmen mit Dienstleistungen sind nach § 3 Abs. 3 BFSG ausgenommen. Ob das für Ihre Kanzlei zutrifft, ist im Einzelfall zu klären.
Brauche ich eine eigene Karriereseite?
Wenn Sie Personal suchen, ja. Laut STAX 2024 schrieben 62,0 Prozent der selbstständigen Steuerberater, Partner und Gesellschafter, die in den letzten zwei Jahren offene Stellen besetzen wollten, diese auf der eigenen Internetseite aus. Kein anderer Weg kam häufiger vor. Für die Google-Jobsuche braucht jede Stelle eine eigene Seite.
Quellen
- Bundessteuerberaterkammer, Berufsstatistik 2025, Stichtag 1. Januar 2026, abgerufen am 10.11.2026: bstbk.de
- Bundessteuerberaterkammer und IfD Allensbach, STAX 2024, Sonderauswertungen Digitalisierung und Fachkräftemangel, DStR-Beihefter zu Heft 4/2025, abgerufen am 10.11.2026: bstbk.de
- Duden online, Stichwörter „Homepage“ und „Website“, abgerufen am 10.11.2026: duden.de, duden.de
- Nielsen Norman Group, Jakob Nielsen: How Long Do Users Stay on Web Pages?, 11.09.2011, abgerufen am 10.11.2026: nngroup.com
- Nielsen Norman Group, Therese Fessenden: Scrolling and Attention, 15.04.2018, abgerufen am 10.11.2026: nngroup.com
- Nielsen Norman Group, Kathryn Whitenton: Website Forms Usability: Top 10 Recommendations, 01.05.2016, abgerufen am 10.11.2026: nngroup.com
- Steuerberatungsgesetz, abgerufen am 10.11.2026: § 8 StBerG, § 43 StBerG, § 57 StBerG, § 57a StBerG
- Bundessteuerberaterkammer, Berufsordnung der Bundessteuerberaterkammer (BOStB), § 9, abgerufen am 10.11.2026: bstbk.de
- Digitale-Dienste-Gesetz und Dienstleistungs-Informationspflichten-Verordnung, abgerufen am 10.11.2026: § 5 DDG, § 2 DL-InfoV
- Datenschutz-Grundverordnung, Art. 13, Art. 28 und Art. 32, Textausgabe des Bundesbeauftragten für den Datenschutz und die Informationsfreiheit (INFO 1), abgerufen am 10.11.2026: bfdi.bund.de
- Barrierefreiheitsstärkungsgesetz, abgerufen am 10.11.2026: § 1 BFSG, § 3 BFSG
- Strafgesetzbuch, abgerufen am 10.11.2026: § 203 StGB
- Bundesamt für Sicherheit in der Informationstechnik, E-Mail-Verschlüsselung, abgerufen am 10.11.2026: bsi.bund.de
- DATEV eG, Über DATEV, abgerufen am 10.11.2026: datev.de
- DATEV eG, Produktseite DATEV Unternehmen online („Digital zusammenarbeiten“), abgerufen am 10.11.2026: datev.de
- Google Search Central, Leitfaden zur Suchmaschinenoptimierung (SEO) für Anfänger, abgerufen am 10.11.2026: developers.google.com
- Google Search Central, Hilfreiche, zuverlässige und nutzerorientierte Inhalte erstellen, abgerufen am 10.11.2026: developers.google.com
- Google Search Central, Titellinks in Suchergebnissen beeinflussen, abgerufen am 10.11.2026: developers.google.com
- Google Unternehmensprofil-Hilfe, Tipps zur Verbesserung des lokalen Rankings bei Google, abgerufen am 10.11.2026: support.google.com
- web.dev, Web Vitals, abgerufen am 10.11.2026: web.dev
- Google Search Central, Strukturierte Daten für Stellenausschreibungen (JobPosting), abgerufen am 10.11.2026: developers.google.com
- Steuerberatervergütungsverordnung, § 13 Zeitgebühr, abgerufen am 10.11.2026: gesetze-im-internet.de
- Google Search Central, Websiteverschiebung mit URL-Änderungen, abgerufen am 10.11.2026: developers.google.com
- Angabe huchel. medienagentur, 10.11.2026: Erfahrungswert 6 bis 10 Wochen für das Website-Projekt einer Kanzlei (Sven Huchel).
Letzte Aktualisierung: November 2026